11月2日,曦智科技发布公告称,公司于港交所成功上市后,已审慎评估资本市场机遇,为促进业务发展、深化产业布局及提升公司整体竞争实力,拟启动A股发行相关工作,并批准与国泰海通签署辅导协议。
两天后的11月4日,证监会官网IPO辅导公示系统披露了对应的辅导备案报告。根据用户提供的备案报告,辅导对象为上海曦智科技股份有限公司,辅导机构为国泰海通证券股份有限公司,律师事务所为北京市中伦律师事务所,会计师事务所为安永华明会计师事务所(特殊普通合伙),辅导协议签署时间为2026年11月2日。
值得注意的是时间跨度:备案报告"在其他交易场所(申请)挂牌或上市情况"一栏明确记载,公司于2026年4月28日在香港联交所主板上市。从港股挂牌到签署A股辅导协议,中间只隔了约六个月;从挂牌到辅导备案公示,不足七个月。
在A+H双重上市的案例里,这个节奏属于第一梯队。多数企业选择在港股上市两到三年、业务与估值经过一轮完整验证之后,再启动回A;曦智科技把这段时间压缩到了半年,本质上是把港股上市当作一次"资本化前置",而非终点。
港股首日:380%的涨幅与809亿港元市值
回A之所以引人关注,与它在港股的表现直接相关。
曦智科技港股发行价为183.2港元/股,上市首日开盘价达到880.00港元,较发行价暴涨380.35%,市值一度达到809.32亿港元。
更关键的信号来自基石投资者。该公司在首次公开募股中融资25亿港元(约合3.23亿美元),上市吸引了包括阿里巴巴投资、新加坡政府投资公司(GIC)以及淡马锡在内的基石投资者,上述投资者合计认购了超过71%的发行份额。
阿里巴巴、GIC、淡马锡三家合计拿下超七成发行份额,这在港股新股中并不常见。它至少说明两件事:一是长线资金对"光互连+光计算"这一技术方向的认可;二是市场愿意为稀缺性支付溢价——在全球范围内,把光互连与光计算两条业务线同时做到商业化落地的公司屈指可数。
1.06亿营收:79.2%来自Scale-up光互连
抛开市值,回到基本面。
招股书显示,曦智科技2023年至2025年营收分别为0.38亿元、0.60亿元、1.06亿元。三年营收连续增长,2025年同比增长约77%,但绝对规模仍处在亿元级的早期阶段。
收入结构更能说明公司的重心。光互连解决方案是曦智科技主要的收入来源,2025年Scale-up光互连产品收入达7558万元,占总营收的79.2%,其余20.8%由光计算及其他业务贡献。同期,公司光互连收入同比增长275%。
两年时间,营收从0.38亿元走到1.06亿元,光互连从零起步做到占比近八成——这条曲线的斜率,与AI数据中心对光互连的需求爆发高度同步。
【图表:曦智科技2023年至2025年营业收入变化】
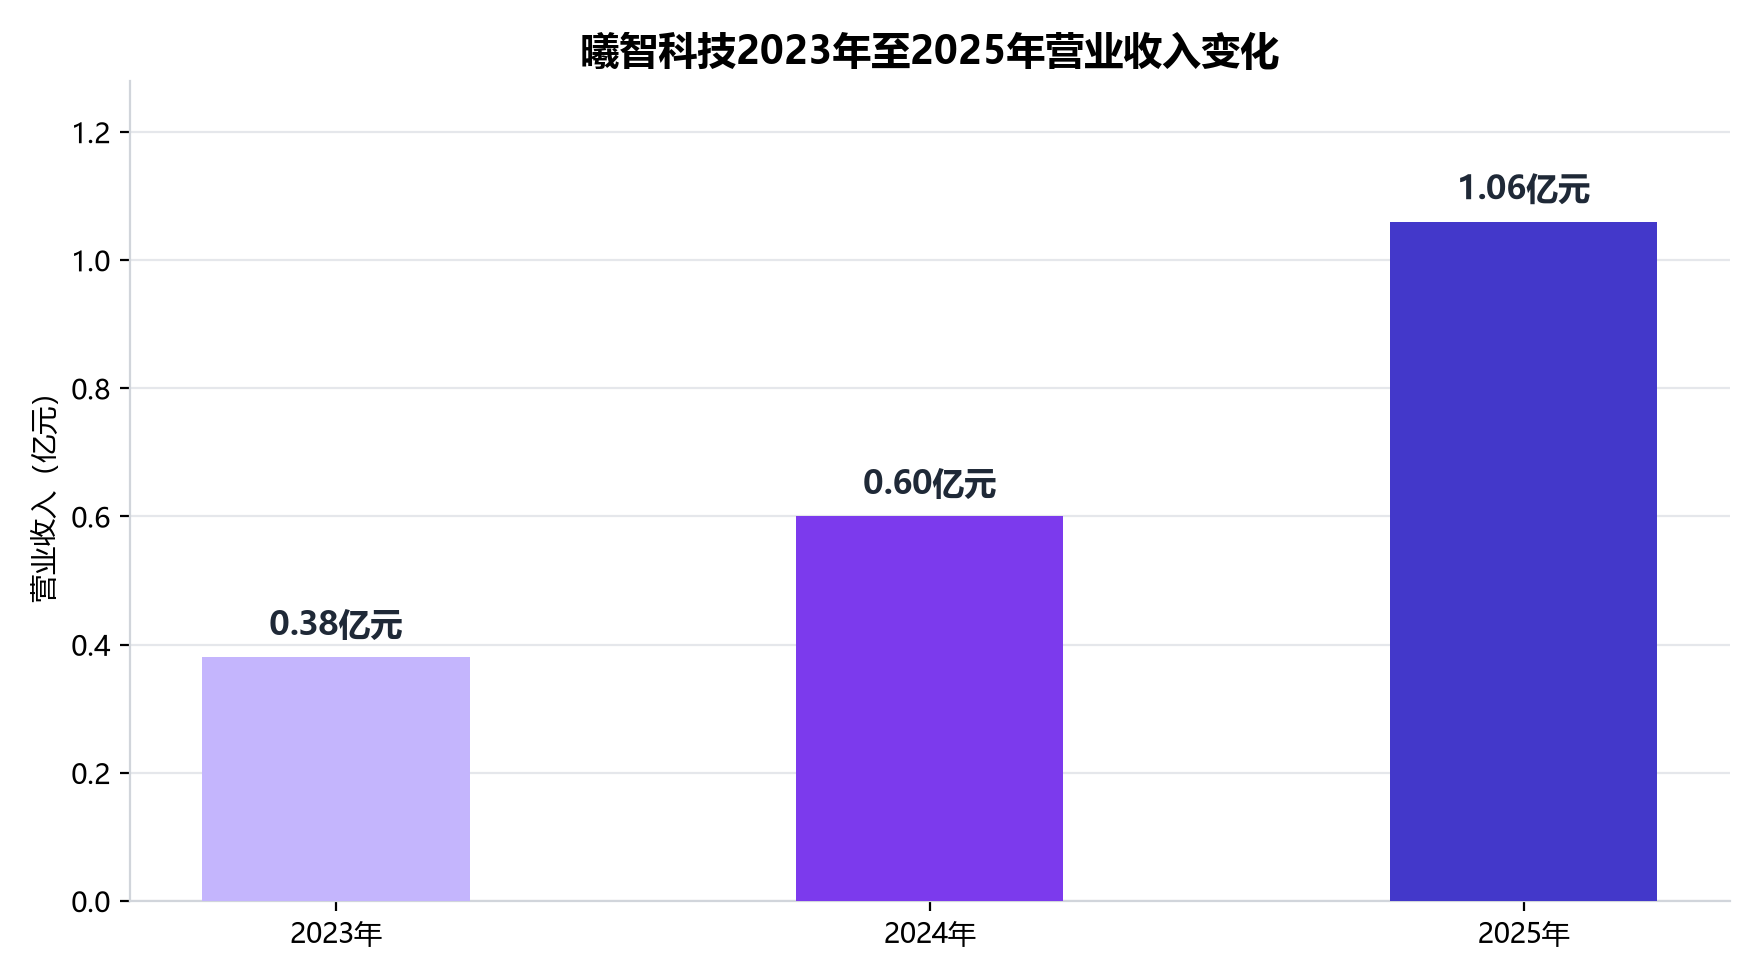
图表解读:营收由2023年0.38亿元增至2024年0.60亿元、2025年1.06亿元,三年连续增长,2025年同比增长约77%。绝对规模仍小,但增速反映了光互连需求的快速起量。
【图表:曦智科技2025年收入结构】
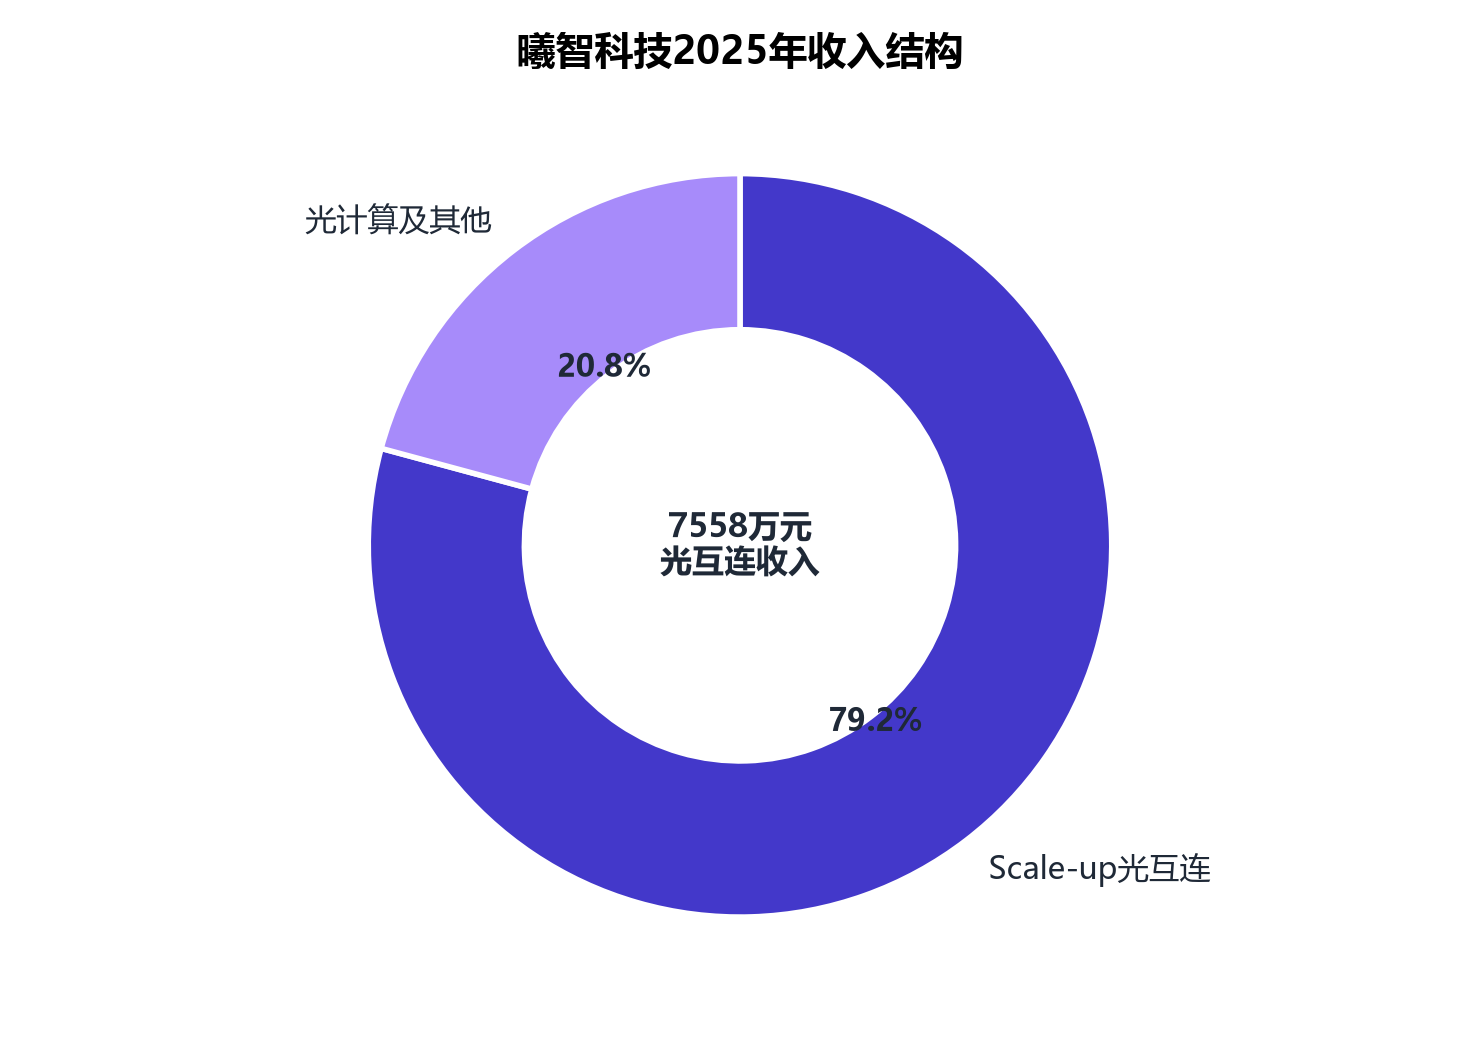
图表解读:2025年Scale-up光互连产品收入7558万元,占总营收79.2%;其余业务合计贡献20.8%。收入高度集中于光互连单一主线,这也是其估值逻辑的核心支点与主要风险来源。
13亿亏损与4.8亿研发:一份"未盈利"的账
营收1.06亿元,亏损13亿元——这两个数字放在一起,是理解曦智科技的第一道门槛。
根据其招股书,曦智科技在2025年亏损13亿元人民币(约1.91亿美元),同期研发支出升至约4.8亿元人民币。公司仍处于高投入阶段,尚未实现盈利。
亏损额是营收的12倍,研发支出是营收的4.5倍。这种财务结构在硬科技初创企业里并不罕见,但它决定了公司的资本需求是持续性的——这也解释了为什么刚在港股融到25亿港元,半年后就要启动A股发行。
港股IPO的募资用途已经给出了方向:募资净额的70%用于研发,其中35%投向Scale-up光互连芯片与方案迭代,35%用于光计算OPU处理器研发;另有20%用于商业化市场拓展,10%用于补充日常运营资金。研发拿走七成,且光互连与光计算各占一半——这是一份相当明确的"双主线"投入清单。
技术:PACE光计算、NPO与6.4T,两条腿都在跑
曦智科技的技术进展,可以从光计算与光互连两侧同时看。
光计算侧,公司发布了光子算术计算引擎(PACE)的光学计算系统。PACE将光子和电子整合芯片进行共封装,在部分计算密集型应用中,处理速度比英伟达高端图形处理器(GPU)快25至100倍。CEO沈亦晨给出的判断更具产业含义:"光子芯片不依赖制程、技术也不受限,可用28nm的电子芯片产生7nm电子芯片的效果"。在先进制程受限的现实约束下,这句话的分量不需要额外解释。
商业化上,PACE 2持续出货,并推出了"天枢·光立方"一体机。从单芯片到一体机,意味着公司开始尝试把光计算从"样品"推向"可交付系统"。
光互连侧的进展更快。NPO产品已通过终端场景测试并完成流片,6.4T NPO正在联合开发中;此外,曦智科技与交换机ASIC企业联合推出了CPO交换机原型,将国产CPO推入工程验证阶段。
关于NPO与CPO的路线选择,沈亦晨的判断是:NPO是目前"最容易第一步达到、对整个产业链生态扰动最小"的技术方案。核心原因在于NPO去掉DSP后,虽然对光引擎性能要求大幅提高,但缩短的铜导线距离带来的信号降噪,可以部分弥补去掉DSP的损失,使NPO方案在功耗和成本上都有优势。
这个判断正在被市场验证。腾讯已计划在四季度部署NPO超节点,光互连迎来商业化窗口。对曦智科技而言,头部云厂商的超节点部署,是从技术验证走向批量交付的关键一跳。
6年10倍的光互连,与一场CPO/NPO路线之争
把曦智科技放回行业里,它的估值才有参照系。
根据中国投融资咨询公司CIC的一份预测报告,数据中心光互连市场规模将从2024年的137亿美元,大幅成长至2030年的1444亿美元,短短6年增加超过10倍。报告同时指出,硅光子技术将占AI数据中心光互连市场总营收的63.7%,成为市场主导力量,主要得益于共同封装光学(CPO)。
资本早已下注。过去一年,全球AI产业在共同封装光学、光子芯片、高速收发器模组、光纤方面已投资超过150亿美元;Marvell在被英伟达投资前,已完成以32.5亿美元现金加股票收购光子互连新创公司Celestial AI,借此取得能在机柜内以光学方式连接芯片的"Photonic Fabric"平台;专门打造光学I/O芯粒的Ayar Labs也完成一轮5亿美元募资。
技术演进路径同样清晰:硅光芯片在2025年占所有光芯片市场的三分之一,到2031年将贡献总光芯片市场的42%;光互连将从目前的scale-out发展到scale-up,未来还将向scale-in演进——即封装内部用于chiplets间互连的网络。
这正是曦智科技的站位:它做的不是scale-out(机柜之间)的光模块,而是scale-up(机柜内部、超节点内部)的光互连,以及光计算。申万宏源证券在其研究报告中特别提示:"市场可能以光模块制造商的体系理解曦智科技,低估了其芯片设计+原创IP的平台属性。曦智定位为芯片设计企业,以自研光电芯片为核心,聚焦底层研发、原创方案、核心IP及全栈专利;中际旭创等光模块厂商聚焦中游封装制造,二者商业模式迥异。"
该报告同时预计,2026年至2028年光互连业务营收增速分别为118%、157%、185%;光计算业务2026年至2027年增长,2028年快速起量,营收增速分别为15%、20%、1111%;毛利率方面,光互连产品预计为35%、37%、38%,光计算产品预计为60%、61%、63%。
需要说明的是,上述均为卖方机构的预测值,并非公司已实现的业绩。
【图表:AI数据中心光互连市场规模(2024年与2030年)】
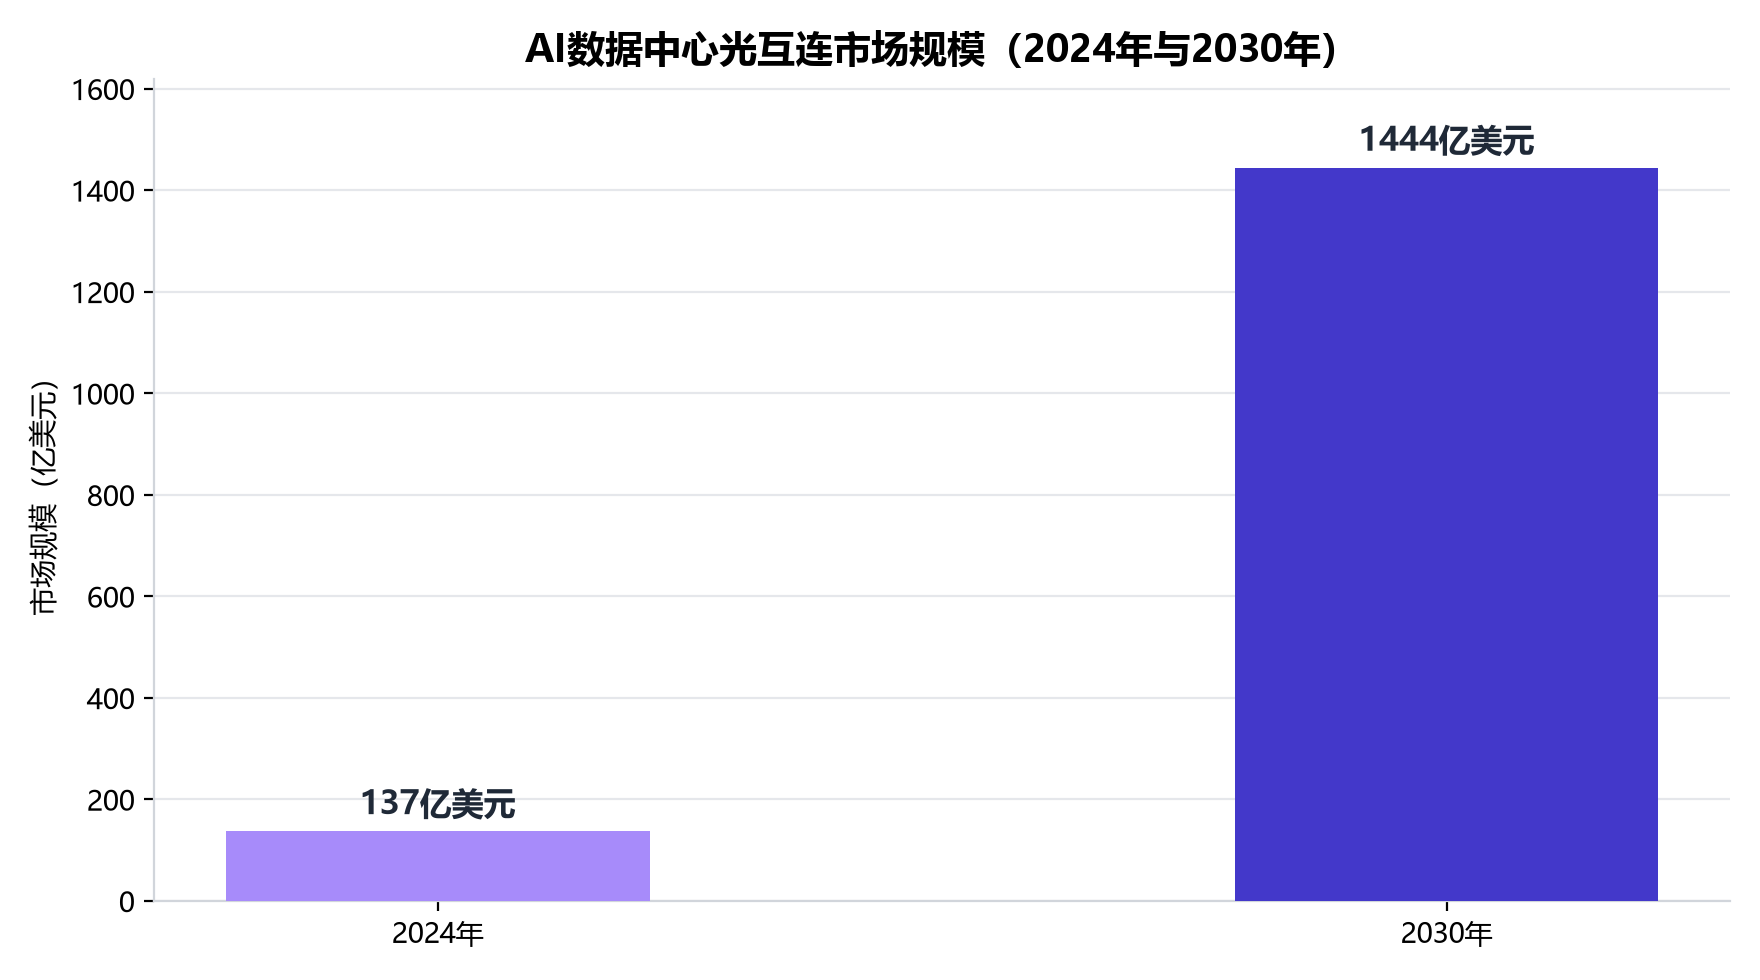
图表解读:市场规模由2024年137亿美元增至2030年1444亿美元,6年增长超10倍;硅光子技术将占该市场营收63.7%。这是光互连赛道所有估值叙事的宏观底座。
股权:无控股股东,沈亦晨持股6.29%
这可能是备案报告中最容易被忽略、也最值得关注的一栏。
根据备案报告,公司注册资本为9403.7377万元,法定代表人为沈亦晨,注册地址为中国(上海)自由贸易试验区博霞路111号、125号、139号,行业分类为"165 软件和信息技术服务业"。
股权结构上,上海有光熠辉企业管理合伙企业(有限合伙)持股9.13%,沈亦晨持股6.29%,上海有光致远企业管理合伙企业(有限合伙)持股5.08%,公司股权较为分散,无控股股东。
也就是说,作为创始人的沈亦晨,直接持股比例仅6.29%;三家主要持股主体合计不到21%。这与纵慧芯光"六名一致行动人合计控制30.2775%"的模式不同——曦智科技连一致行动协议的控制权安排都没有出现在备案报告中,其稳定性更多依赖创始人的技术权威与股东共识。
对A股审核而言,"无控股股东"本身不是障碍,科创板允许这类结构,但通常会重点问询控制权稳定性、实际控制人认定依据与治理机制有效性。港股已经接受了这套结构,A股未必照单全收——这将是回A路上第一个实质性关卡。
结语:一次"回A",三重考题
把曦智科技的故事压缩成一句话:一家2025年营收1.06亿元、亏损13亿元、研发投入4.8亿元的光子芯片公司,在港股以809.32亿港元市值完成上市,五个月后启动A股辅导。
支撑这个故事的,是三条已经跑起来的线:光互连——2025年7558万元收入、占营收79.2%、同比增275%,NPO已流片、6.4T在研、CPO原型进入工程验证;光计算——PACE 2持续出货、"天枢·光立方"一体机落地、28nm工艺做出7nm效果;以及行业底座——光互连市场6年10倍的扩张,硅光子占比63.7%。
但三处考题同样明确:
第一,盈利模型尚未验证。亏损13亿元、研发占募资七成,说明公司仍处于"用资本换时间"的阶段,A股投资者是否有港股投资者同样的耐心,需要时间给出答案。
第二,收入集中度偏高。79.2%的收入来自Scale-up光互连单一主线,一旦下游超节点部署节奏放缓,营收增速的波动会被放大。
第三,A+H的估值联动。港股首日380.35%的涨幅与809.32亿港元市值,构建了一个相当高的参照点;A股发行定价如何在两个市场之间取得平衡,是回A过程中最现实的一道算术题。
从硅光到光算,从港股到A股,沈亦晨和这家公司已经把技术命题推进到了商业命题。接下来要回答的,是资本市场最朴素的那个问题:什么时候能赚钱。