2024年,中国湿电子化学品需求量达450.97万吨、同比增长22.3%,市场规模稳定在223.60亿元——总量步入平台期的同时,集成电路用高端产品正以两位数增速改写行业结构。
湿电子化学品是主体成分纯度高于99.99%的超净高纯试剂,服务于集成电路、显示面板与光伏制造中的湿法刻蚀、清洗、显影等关键工序。此类产品在下游成本中占比较低,纯度却直接决定元器件成品率与可靠性,是典型的“低用量、高杠杆”关键材料。据中国电子材料行业协会统计,全球市场规模将由2021年的约592.57亿元增至2025年的约784.50亿元,新兴终端需求与晶圆厂扩产构成长期增长动力。
近日,集微咨询(JW Insights)正式发布《2026年湿电子化学品行业研究报告》。报告覆盖行业概况、产业链分析、未来展望、重点公司与风险提示五大板块,以12组数据图表呈现市场规模、竞争格局与国产化进展。
以下是《报告》内容精选:
市场规模:总量平台期,高端结构切换进行时
《报告》显示,2024年中国湿电子化学品市场规模为223.60亿元,同比基本持平,其中集成电路用79.3亿元、同比增长9.99%,显示面板用75.2亿元、同比增长8.67%;需求量达450.97万吨、同比增长22.3%,集成电路用125.35万吨、同比增长30.23%。增量主要由集成电路与显示面板用高端产品贡献,“结构切换”成为关键词。
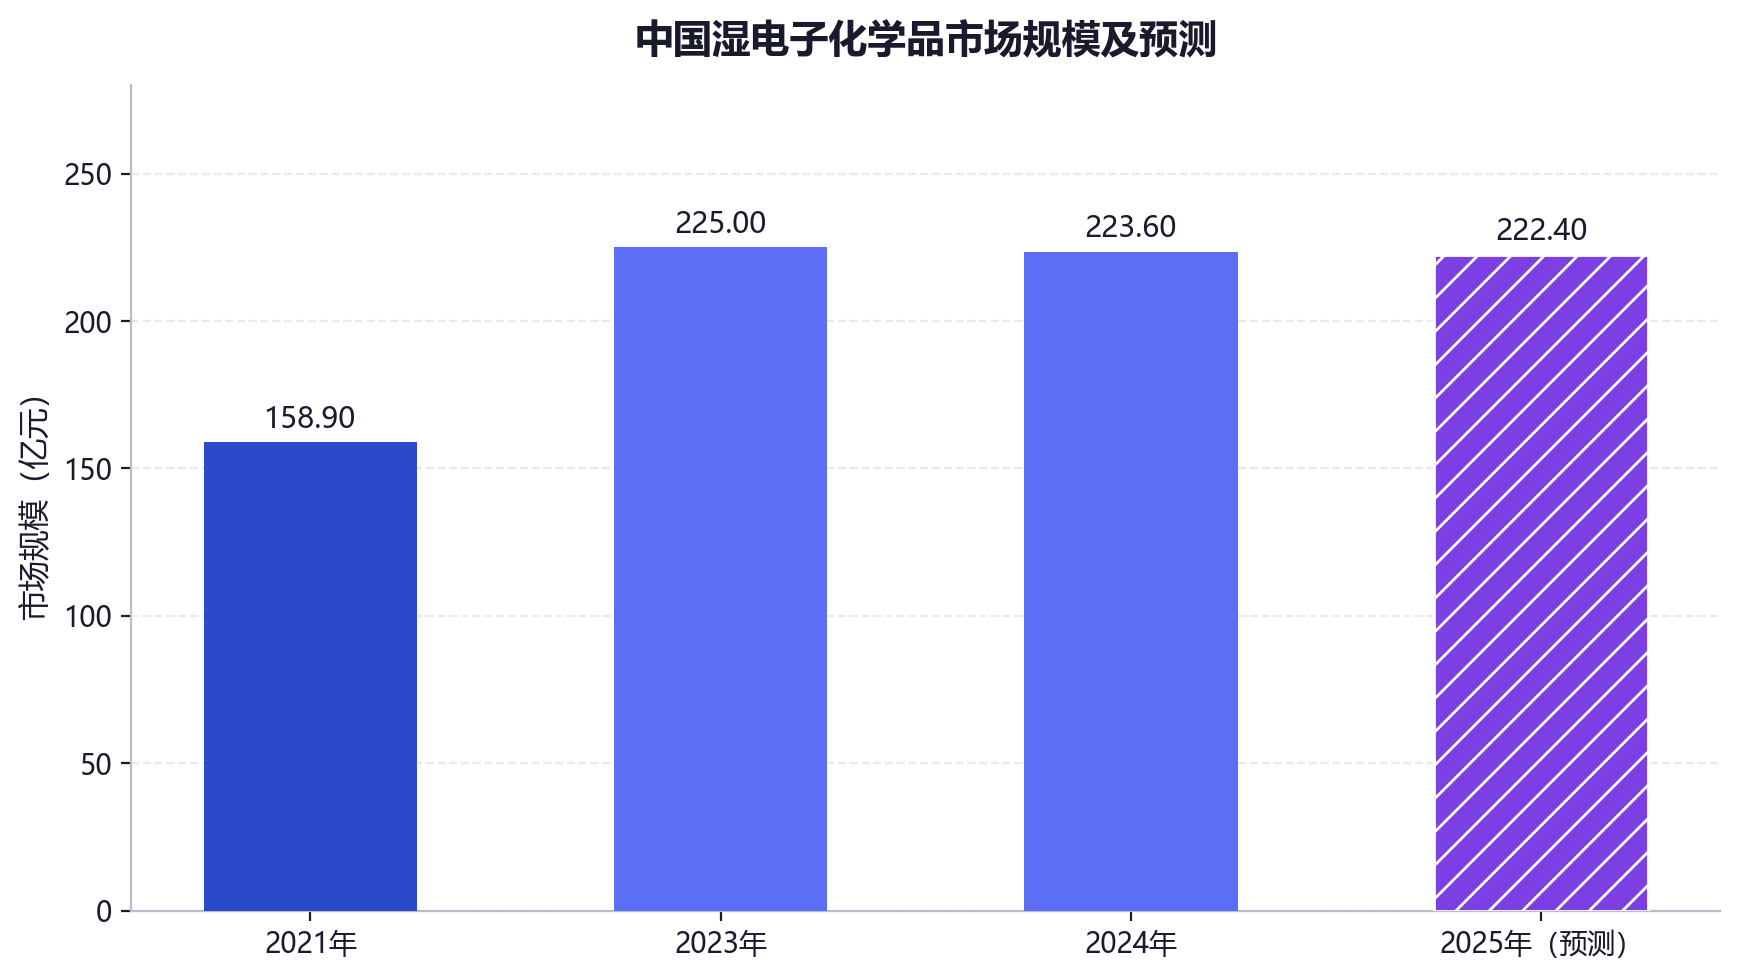
图1 中国湿电子化学品市场规模及预测(资料来源:中国电子材料行业协会、集微咨询)
需求引擎:25座12英寸新厂重塑需求曲线
半导体是技术要求最高、增长动能最强的下游领域。12英寸晶圆单位湿电子化学品消耗量达239.82吨/万片,约为8英寸的4.6倍;据集微咨询统计,2022—2026年中国大陆将新增25座12英寸晶圆厂,2026年底总月产能将超过276.3万片、较2022年初提高165.1%。行业机构预计,前道晶圆制造湿电子化学品市场规模将由2025年的69.7亿元增至2030年的210.5亿元。显示面板领域,OLED单位面积用量约为LCD的5倍,需求弹性将持续释放。
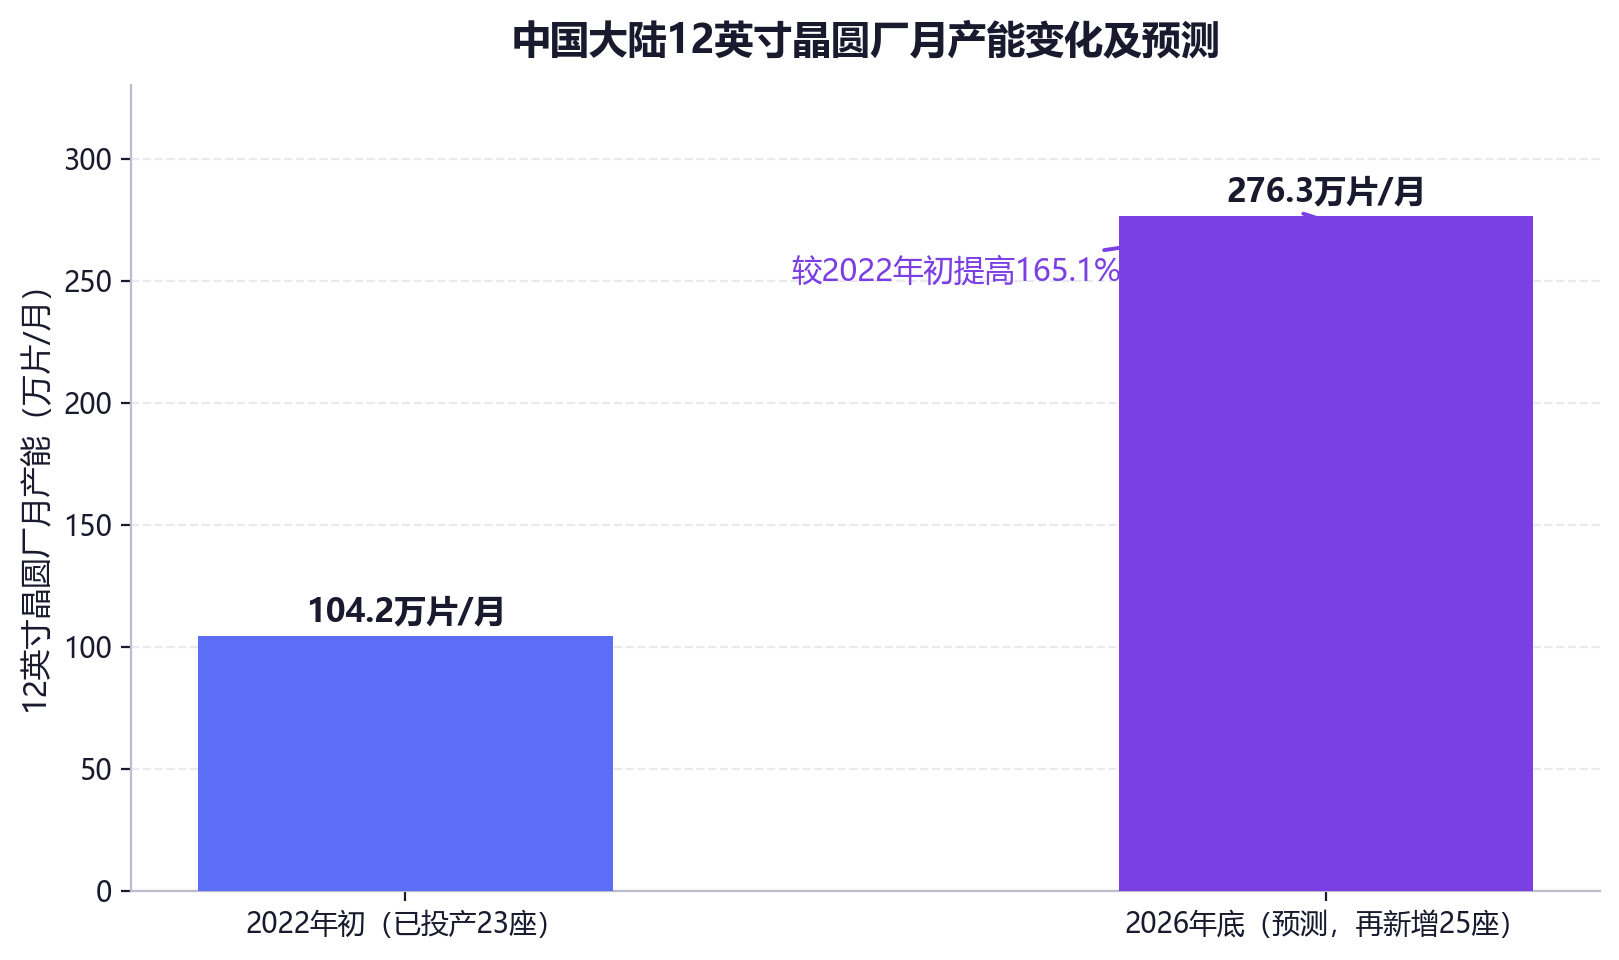
图2 中国大陆12英寸晶圆厂月产能变化及预测(资料来源:集微咨询)
竞争格局:欧美日合计主导约九成份额
2022年全球市场呈明显区域分工:欧美企业约占31%,日本企业约占28%,合计主导全球约九成市场,在G4、G5级高端与功能性产品领域占据主导地位;中国大陆企业约占13%。国内生产企业超过40家,但缺乏多品种市占率领先的龙头。功能性品类集中度显著更高,蚀刻液、清洗液、显影液龙头份额均保持在60%以上。
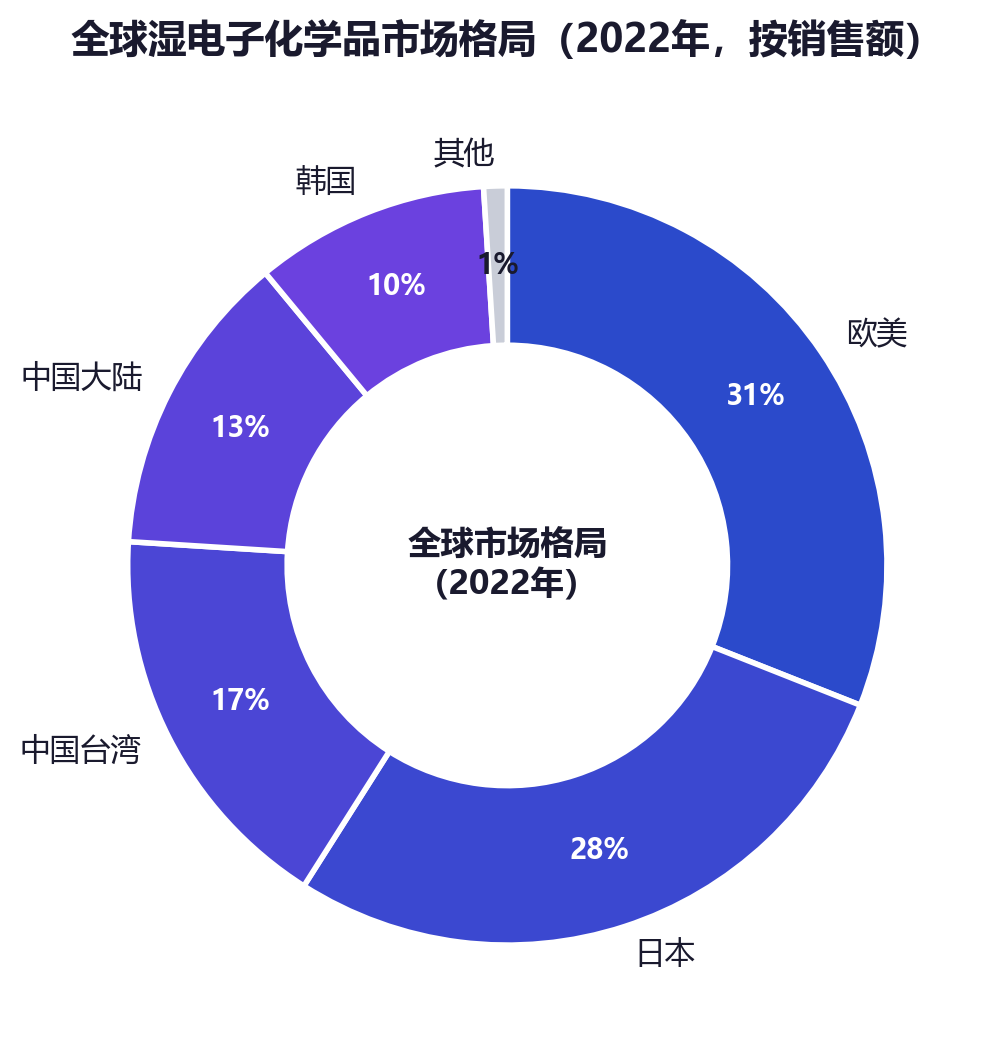
图3 全球湿电子化学品市场格局(2022年,按销售额)(资料来源:《2024中国半导体投资深度分析与展望》、集微咨询)
国产替代:从44%向高端制程纵深推进
分领域国产化率呈明显梯度:光伏用产品已超80%,8英寸及以下产线基本自给;集成电路用国产化率由2020年的23%提升至2023年的44%,12英寸晶圆用高纯试剂由2018年的15%提升至2024年的45%,成熟制程达65%。产品端,晶瑞电材G5级高纯硫酸批量供应12英寸芯片厂,多氟多G5级氢氟酸进入台积电合格供应商体系。但28nm以下先进制程用功能性产品仍依赖进口,OLED用银蚀刻液全部依赖进口,替代空间依然广阔。
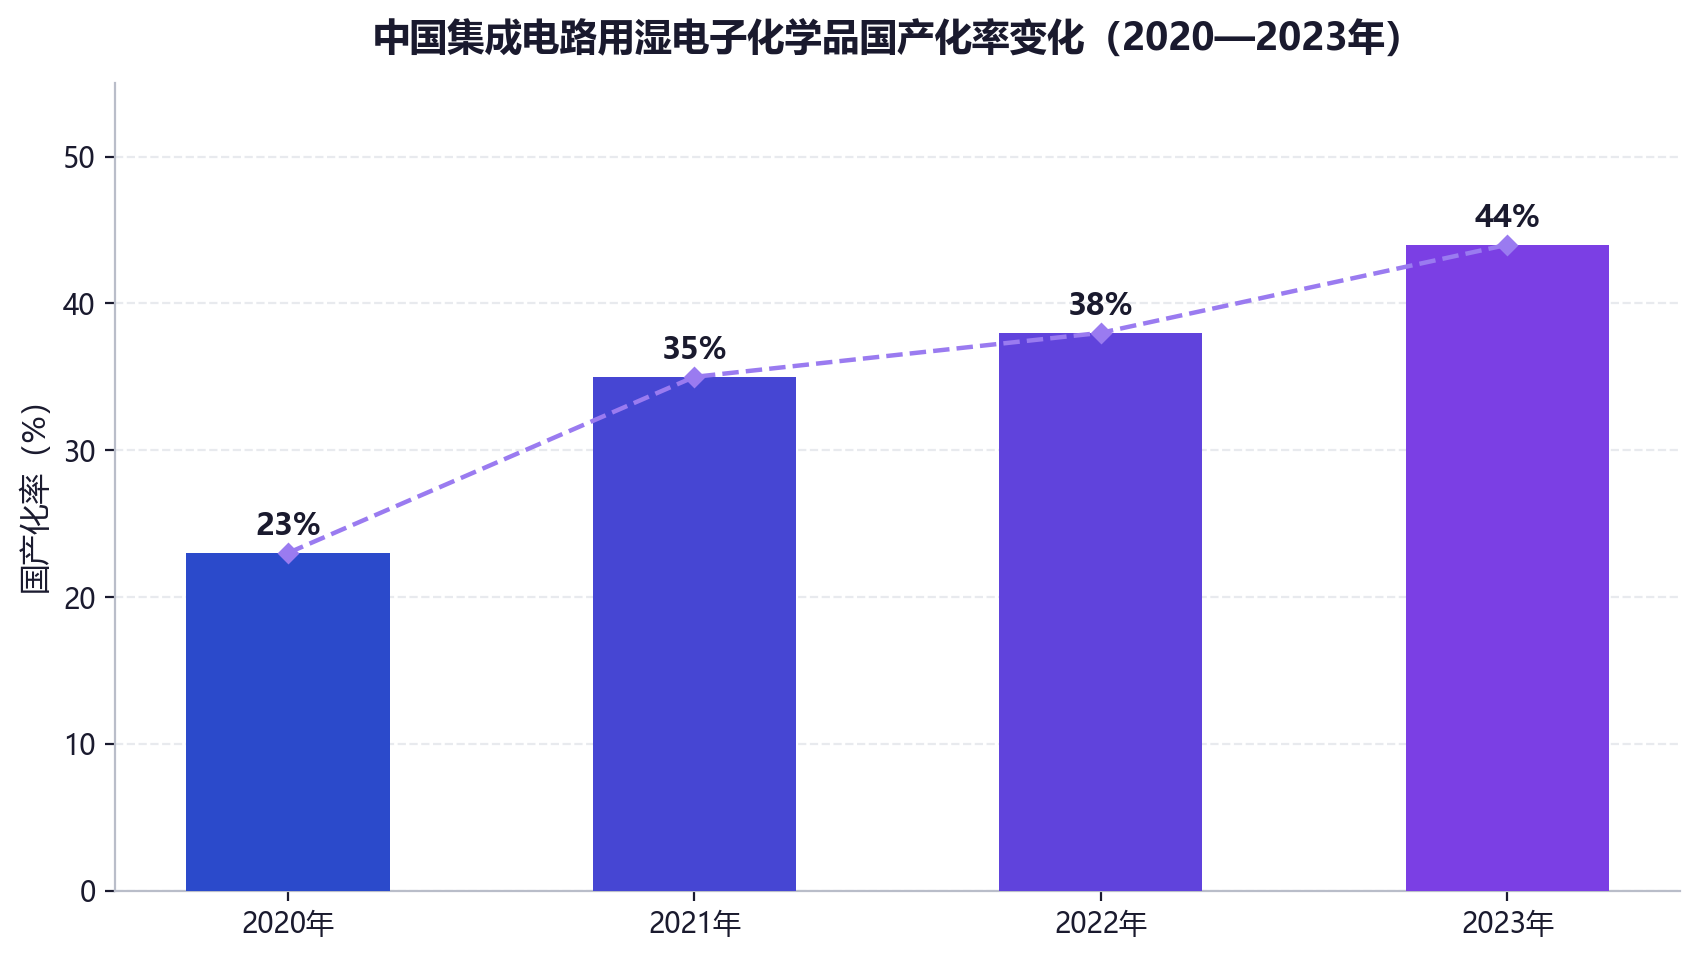
图4 中国集成电路用湿电子化学品国产化率变化(2020—2023年)(资料来源:中国电子材料行业协会、集微咨询)
产业逻辑:一体化与认证卡位构筑壁垒
行业成本呈“料重工轻”特征,直接材料占营业成本的70%—90%,向上游一体化布局成为平滑成本波动的关键路径。同时,晶圆厂认证周期通常长达2—3年,先发企业一旦通过核心产线认证即可形成长期稳定供应关系;2022—2026年新增12英寸晶圆厂的投产周期,正为国产高端产品打开验证导入窗口。
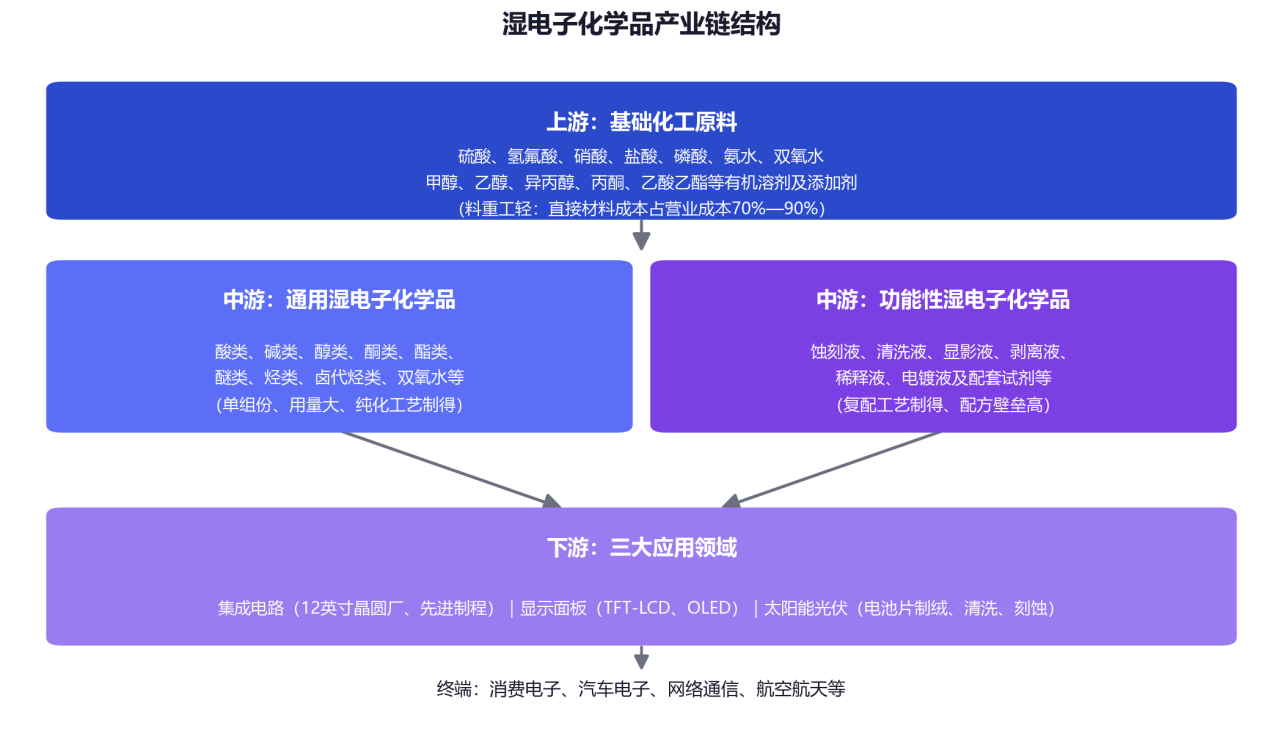
图5 湿电子化学品产业链结构(资料来源:《中国湿电子化学品发展现状与展望》、集微咨询)
未来展望:整合加速、强者恒强
《报告》判断,产业整合将内外并进:2026年华谊集团以18.42亿元投资江化微,并联合中芯国际、华虹集团共建供应链平台;功能性湿电子化学品龙头份额有望延续集中。技术上,制程微缩与先进封装推动G5级产品及配套材料成为研发重点。2025年中国大陆本土企业在中高端电子化学品市场的份额首次超过30%,供应链本土化趋势明确。
整体看,湿电子化学品正处在“总量平台期+结构升级期”的交汇点,量价齐升的高端品类、持续集中的竞争资源与加速本土化的供应链,共同勾勒出国产材料企业的成长路径。
目前,《2026年湿电子化学品行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。